Cassazione › Banche e finanziarie
Rivista dall’Avvocato Giuseppe Monardo · 20 novembre 2026
Corte di cassazione · Cass. civ., Sez. I, ord. n. 21332/2026 — depositata il 23 giugno 2026
Usura sopravvenuta: chi deve provarla?
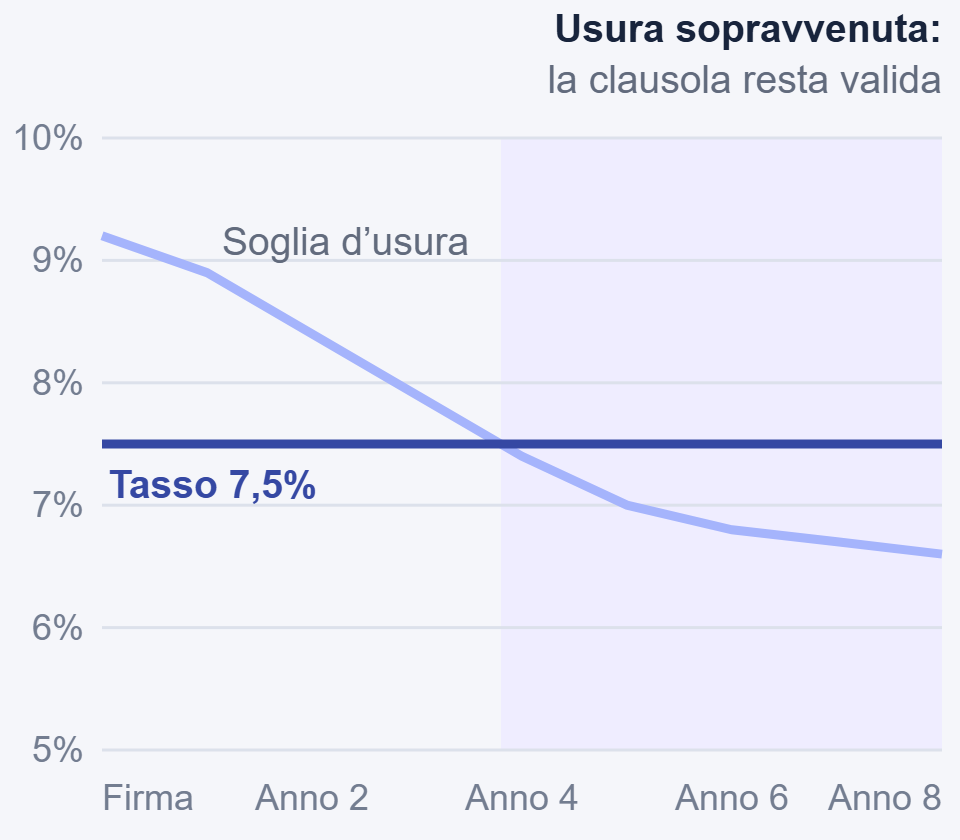
Se il tasso era lecito alla firma e supera la soglia solo dopo, la clausola resta valida; chi contesta l’usura deve provarla con dati precisi.
Decisione che pone limiti: conoscerla evita strategie sbagliate.
Un tasso che era lecito alla firma e supera la soglia solo durante il rapporto non rende nulla né inefficace la clausola, e la banca che lo incassa non viola la buona fede. Chi sostiene l’usura deve provare tipo di contratto, clausola, tasso applicato, eventuale qualità di consumatore e TEGM del periodo.
Per contestare l’usura bisogna confrontare i tassi al momento della firma, con una perizia completa sulla soglia di quel trimestre. Il solo superamento della soglia in seguito non basta.
Questa decisione non è favorevole al debitore, ma conoscerla serve a non sbagliare strategia: prima di presentare una domanda o di contestare un atto, verifica con un professionista se il tuo caso rientra davvero in questo principio o se ci sono argomenti per distinguerlo.
Il caso in cui un tasso lecito alla firma supera la soglia solo in seguito.
Il tasso effettivo globale medio, pubblicato ogni trimestre, da cui si calcola la soglia d’usura.
Può ridurre il debito verso la banca, se dimostrata.
È un’ordinanza: la forma con cui la Corte decide la maggior parte dei ricorsi. Come precedente ha lo stesso valore di una sentenza e orienta i tribunali.
I contratti bancari sono regolati dal Testo unico bancario (d.lgs. 385/1993) e dal codice civile; la soglia d’usura dalla legge 108/1996, con i tassi medi pubblicati ogni trimestre.
Se ti riguarda
Il testo integrale delle decisioni civili degli ultimi cinque anni è consultabile gratuitamente su SentenzeWeb della Corte di cassazione, cercando numero e anno indicati in alto.
Ogni caso ha le sue particolarità. Il primo colloquio conoscitivo con un consulente è gratuito e si svolge esclusivamente per telefono: serve a capire se ci sono le condizioni di base per gestire la tua situazione. Solo se ci sono le possibilità di andare avanti potrai scegliere, se lo vorrai, una consulenza a pagamento con l’avvocato.
Scheda a cura di Studio Monardo & Partners, aggiornata al 20 novembre 2026 e rivista dall’Avvocato Giuseppe Monardo. Estremi e principio sono stati verificati sulla massima ufficiale del Massimario della Corte di cassazione o su più fonti giuridiche concordanti. Le informazioni hanno carattere generale e non sostituiscono una consulenza sul singolo caso.