
Rivista dall’Avvocato Giuseppe Monardo · 22 novembre 2026
Le domande che riceviamo più spesso non riguardano le regole generali. Riguardano il proprio caso: la trattenuta del quinto sulla busta paga, il lavoro perso, i debiti fatti al gioco, la casa che ha già una data d’asta, la fideiussione firmata per la società del marito. In questa guida raccogliamo quelle domande così come ci vengono poste, con risposte complete.
Il quadro normativo è quello del Codice della crisi d’impresa e dell’insolvenza (D.Lgs. 14/2019), modificato da ultimo dal D.Lgs. 136/2024. Le procedure disponibili sono quattro: la ristrutturazione dei debiti del consumatore, il concordato minore, la liquidazione controllata e l’esdebitazione dell’incapiente. Ognuna funziona in modo diverso nei casi particolari, ed è proprio lì che si decide quale usare. Se non l’avete ancora fatto, partite dalla pagina Posso accedere a una procedura di sovraindebitamento? e dalla guida sui requisiti di accesso.
Lo Studio Monardo è specializzato in questi incroci perché l’Avv. Giuseppe Angelo Monardo è Gestore della crisi da sovraindebitamento iscritto negli elenchi del Ministero della Giustizia e fiduciario di un OCC, e coordina uno staff nazionale in diritto bancario e tributario. Cessioni del quinto, fideiussioni e debiti fiscali sono materia bancaria e tributaria prima ancora che concorsuale: servono entrambe le competenze sullo stesso fascicolo.
📩 Il vostro caso è tra questi? Contattateci subito: in fondo alla pagina trovate tutti i riferimenti dello studio.
Sì, e la cessione del quinto può essere ridotta come gli altri debiti. È la domanda più frequente, e la risposta è scritta nella legge. L’art. 67, comma 3, CCII prevede espressamente che la proposta di ristrutturazione dei debiti del consumatore possa comprendere la falcidia e la ristrutturazione dei debiti derivanti da finanziamenti con cessione del quinto dello stipendio, del TFR o della pensione, e da operazioni di prestito su pegno.
In pratica significa che la finanziaria del quinto non ha diritto a essere pagata per intero solo perché la rata le arriva direttamente dal datore di lavoro. Nel piano diventa un creditore chirografario come le altre finanziarie, e riceve la percentuale prevista per tutti.
La stessa regola vale, secondo la Corte costituzionale (sentenza n. 65/2022), anche quando la trattenuta non nasce da un contratto ma da un pignoramento già concluso con l’assegnazione di una quota dello stipendio o della pensione al creditore. Anche quel debito può entrare nel piano ed essere ridotto.
Va detto con chiarezza un limite: la riduzione della cessione del quinto è prevista espressamente per la ristrutturazione dei debiti del consumatore. Nel concordato minore e nella liquidazione controllata il discorso si sposta sulla sorte delle trattenute dopo l’apertura della procedura, che vedremo più avanti. E la ristrutturazione richiede che i debiti siano in prevalenza estranei a un’attività d’impresa o professionale.
Sì: per chi non ha nulla da offrire esiste l’esdebitazione dell’incapiente. È prevista dall’art. 283 CCII per la persona fisica meritevole che non è in grado di offrire ai creditori alcuna utilità, né diretta né indiretta, nemmeno in prospettiva futura. Il giudice, verificati i presupposti, libera il debitore dai debiti senza che i creditori ricevano nulla.
Due condizioni vanno tenute presenti. La prima: si ottiene una sola volta nella vita. La seconda: per alcuni anni dopo il decreto, il debitore deve dichiarare ogni anno le sopravvenienze, e se arrivano utilità rilevanti (un’eredità, un nuovo lavoro ben pagato, una vincita) è tenuto a versarle ai creditori nei limiti stabiliti dalla norma.
Per stabilire se siete incapienti la legge non guarda al reddito in sé, ma a quello che resta dopo il mantenimento del nucleo. L’art. 283, comma 2, CCII calcola la parte di reddito necessaria al mantenimento moltiplicando l’assegno sociale, aumentato della metà, per il parametro della scala di equivalenza ISEE corrispondente al numero dei componenti della famiglia. Vedete l’esempio concreto più avanti.
Se invece avete perso il lavoro ma avete ancora qualcosa (una casa, un TFR, un’indennità di disoccupazione superiore alla soglia), la strada può essere la liquidazione controllata o, se c’è un nuovo reddito in vista, la ristrutturazione. La guida sulla perdita del lavoro approfondisce le opzioni.
No, ma la porta si apre solo se la dipendenza è documentata e spiega l’indebitamento. L’art. 69, comma 1, CCII esclude dalla ristrutturazione il consumatore che ha determinato il sovraindebitamento con colpa grave, malafede o frode. La domanda è se chi gioca d’azzardo in modo patologico sia in colpa grave. I tribunali hanno dato risposte diverse, e le differenze dipendono quasi sempre dalle prove.
Nel caso deciso dal Tribunale di Reggio Calabria e riportato dalla stampa specializzata, un docente con debiti per quasi 50.000 euro ha ottenuto l’omologa di un piano da circa 28.000 euro in 106 rate. Il tribunale ha ritenuto che la dipendenza esistesse già quando i prestiti erano stati chiesti, anche se la diagnosi era arrivata dopo, e che incidesse sulla capacità di controllo: questo escludeva l’imprudenza inescusabile in cui consiste la colpa grave. Altri tribunali, a Roma e Messina tra gli altri, hanno omologato piani di debitori con ludopatia diagnosticata e in trattamento presso i servizi per le dipendenze.
Altri giudici hanno deciso diversamente. Un decreto del Tribunale di Gela, riportato dalla stampa nell’ottobre 2025, ha negato il beneficio ritenendo che la dipendenza non escludesse la colpa grave di chi continuava consapevolmente a indebitarsi. In altri casi l’omologa è stata negata perché la patologia era solo affermata e non dimostrata.
Le indicazioni pratiche sono tre: serve una diagnosi clinica, serve un percorso di cura avviato, e serve dimostrare il collegamento tra la dipendenza e i finanziamenti. Se la ristrutturazione resta a rischio, la liquidazione controllata non richiede un giudizio di meritevolezza per l’apertura.
Sul piano pratico, i documenti che fanno la differenza sono il certificato del servizio per le dipendenze o dello specialista che attesta la diagnosi, la documentazione del percorso terapeutico con le date di inizio e gli eventuali controlli, gli estratti conto che mostrano i movimenti verso piattaforme di gioco o i prelievi ricorrenti, e la cronologia dei finanziamenti. Se possibile, è utile anche l’autoesclusione dai siti di gioco a distanza, che dimostra la volontà concreta di interrompere il comportamento. Un tribunale che vede una persona in cura, che ha smesso di giocare e che propone un piano sostenibile valuta il caso in modo molto diverso da chi si limita a dichiarare la dipendenza.
Un’ultima avvertenza: i debiti contratti per il gioco non sono quasi mai debiti verso un banco o un allibratore. Sono prestiti personali, carte revolving, scoperti di conto. Entrano nella procedura come tutti gli altri, e la questione della colpa grave riguarda il modo in cui sono stati chiesti, non la loro destinazione in sé.
Dipende dalla procedura e da cosa chiedete al giudice. La trattenuta non si ferma per il solo fatto di aver incaricato l’OCC o di aver depositato la domanda.
Nella ristrutturazione dei debiti del consumatore, il debitore può chiedere al giudice di sospendere le cessioni in corso se pregiudicano la fattibilità del piano. È ciò che ha fatto, ad esempio, il Tribunale di Roma nella sentenza n. 691/2025, omologando poi il piano. Con l’omologa, la finanziaria riceve solo la quota prevista dal piano. Fino a quel momento, senza un provvedimento del giudice, il datore di lavoro continua a trattenere.
Nella liquidazione controllata il meccanismo è diverso. Con la sentenza di apertura, il giudice stabilisce quale parte dello stipendio o della pensione resta al debitore per il mantenimento proprio e della famiglia (art. 268, comma 4, lett. b, CCII). La parte eccedente va al liquidatore per tutti i creditori. La sorte delle trattenute del quinto sulle mensilità maturate dopo l’apertura è oggetto di orientamenti diversi tra i tribunali, e va valutata caso per caso.
Il pignoramento dello stipendio segue regole analoghe. La pagina sul pignoramento dello stipendio spiega cosa fare quando la trattenuta nasce da un’esecuzione, e quella sul pignoramento della pensione i limiti specifici per i pensionati.
Sì, finché l’immobile non è aggiudicato, ma i tempi sono stretti e la procedura va scelta con attenzione.
Con la ristrutturazione o il concordato minore, il debitore chiede al giudice di sospendere l’esecuzione immobiliare, che è concessa se la vendita pregiudicherebbe la fattibilità del piano. Il piano deve però essere già pronto e convincente, perché il giudice valuta proprio quello. Se volete conservare la casa, la proposta deve dare ai creditori almeno quanto otterrebbero dalla vendita, e chi ha un’ipoteca deve ricevere almeno il valore del bene su cui grava.
Con la liquidazione controllata, dalla sentenza di apertura le esecuzioni individuali non possono essere iniziate né proseguite. La casa, però, entra nella liquidazione e sarà venduta dal liquidatore. La differenza è che la vendita avviene in un quadro unico, con tutti i creditori, e si conclude con l’esdebitazione.
In concreto, chi ha già un avviso d’asta deve muoversi su due fronti insieme. Sul fronte dell’esecuzione, occorre verificare la data dell’esperimento, il prezzo base e lo stato della procedura, per capire quanto tempo resta. Sul fronte del sovraindebitamento, occorre incaricare subito l’OCC e fornire al gestore tutti i documenti in pochi giorni, perché la relazione possa essere depositata prima dell’asta. Se la domanda arriva tardi, il giudice dell’esecuzione non ha motivo di fermarsi.
La scelta della procedura dipende anche dal valore della casa rispetto al debito ipotecario. Se la casa vale meno del mutuo residuo, conservarla attraverso un piano è difficile, perché la banca deve ricevere almeno il valore del bene e il resto dei creditori qualcosa in più del niente. Se invece la casa vale molto più del mutuo, un piano con finanza esterna o con la vendita controllata dell’immobile può dare ai creditori più di quanto otterrebbero all’asta, dove i prezzi scendono spesso a ogni esperimento.
Il limite reale è l’aggiudicazione: se l’immobile è già stato aggiudicato, la procedura non può riportarlo indietro. Può però gestire il debito residuo dopo la vendita, che spesso resta alto. Le pagine sull’avviso di vendita all’asta e sul pignoramento della casa indicano cosa fare subito.
Dipende dalla procedura e da come è stata acquistata.
Nella ristrutturazione dei debiti del consumatore conservate i vostri beni, auto compresa: offrite ai creditori una parte del reddito. Il piano deve però dare ai creditori almeno quanto otterrebbero vendendo i beni, quindi un’auto di valore elevato può alzare l’importo che dovete proporre. Se l’auto è in leasing o è stata acquistata con un finanziamento con riserva di proprietà, il contratto va esaminato, perché la proprietà potrebbe essere ancora della società finanziaria.
Nella liquidazione controllata l’auto entra in linea di principio nell’attivo. In pratica, un’auto di valore modesto spesso non viene venduta perché il ricavo non giustificherebbe i passaggi necessari, e un’auto indispensabile per il lavoro può avere una tutela parziale, perché gli strumenti necessari alla professione sono pignorabili solo entro certi limiti (art. 515 c.p.c.). Lo strumento Cosa mi resta: stipendio, casa, auto e conto aiuta a fare una prima stima.
A tutti e tre, ma in quest’ordine: prima la verifica dei requisiti, poi l’OCC, poi il tribunale. La domanda di sovraindebitamento passa sempre da un Organismo di composizione della crisi (OCC), iscritto nel registro tenuto dal Ministero della Giustizia. L’OCC nomina un gestore della crisi, che raccoglie i documenti, verifica i dati e redige la relazione da allegare al ricorso. Il ricorso si deposita al tribunale del luogo in cui avete il centro dei vostri interessi, di solito la residenza.
Per la ristrutturazione dei debiti del consumatore la legge non impone il difensore. Per le altre procedure l’assistenza tecnica è la regola. In tutti i casi la scelta della procedura e la gestione delle obiezioni dei creditori richiedono competenze legali, ed è questa la fase in cui interviene lo studio.
La tabella riassume chi fa cosa e con quali tempi.
| Fase | Atto | Termine | Davanti a chi |
|---|---|---|---|
| Verifica preliminare | Analisi di debiti, redditi, atti degli ultimi 5 anni | Prima di ogni altra mossa | Avvocato e commercialista |
| Incarico all’OCC | Istanza di nomina del gestore | Al momento della scelta della procedura | OCC del circondario del tribunale competente |
| Istruttoria | Raccolta documenti e relazione dell’OCC | Variabile, secondo la completezza dei documenti | Gestore della crisi |
| Deposito | Ricorso con proposta e relazione | Dopo la relazione | Tribunale del luogo di residenza o sede |
| Osservazioni dei creditori | Comunicazione della proposta | 20 giorni dalla comunicazione (ristrutturazione) | Giudice designato |
| Decisione | Omologa, sentenza di apertura o decreto | All’esito dell’istruttoria | Giudice designato o tribunale |
| Reclamo | Impugnazione del provvedimento | 30 giorni | Corte d’appello |
I documenti da preparare per ciascuna procedura sono elencati nella scheda Documenti da preparare e tempi della procedura.
Probabilmente sì, se non avete alcun ruolo nella società. La Corte di cassazione, Sez. I, con la sentenza n. 29746/2025 depositata l’11 novembre 2025, ha confermato che la qualifica di consumatore si accerta in concreto. Il fideiussore persona fisica è consumatore quando la garanzia è estranea alla sua attività professionale e non ha un collegamento funzionale con la società garantita. È lo stesso criterio già affermato da Cass. 16 gennaio 2020, n. 742.
Se siete socia, amministratrice o avete una quota rilevante, il collegamento funzionale c’è di regola, e la ristrutturazione dei debiti del consumatore non è disponibile per quel debito. Se invece avete firmato solo come moglie, senza quote né incarichi, potete includere la fideiussione nel piano del consumatore.
Nel caso di una coppia, conviene valutare la procedura familiare dell’art. 66 CCII, che permette di presentare un’unica procedura per i coniugi con debiti collegati. La guida sulla procedura familiare spiega come funziona.
L’Avv. Giuseppe Angelo Monardo, Gestore della crisi da sovraindebitamento e coordinatore di uno staff nazionale in diritto bancario, esamina il contratto di garanzia e il ruolo effettivo del garante nella società per stabilire quale procedura è ammissibile.
No, la pensione non vi viene tolta. Una parte resta sempre a voi. La legge protegge la quota necessaria al mantenimento: nei pignoramenti, la pensione è impignorabile fino a una soglia minima legata all’assegno sociale, e oltre quella soglia si può pignorare solo una frazione. Nella liquidazione controllata, il giudice stabilisce quale parte della pensione resta al debitore per vivere, e solo l’eccedenza va ai creditori.
Quanto alla garanzia, se l’avete prestata per un prestito personale di vostro figlio, siete con ogni probabilità consumatori, perché la garanzia è estranea a qualsiasi attività professionale. Potete quindi usare la ristrutturazione dei debiti del consumatore, includendo nel piano il debito garantito insieme agli altri. Se invece vostro figlio aveva un’impresa e voi avevate un ruolo in essa, il discorso cambia e va valutato il collegamento funzionale tra voi e l’attività.
Se la vostra pensione è bassa e non avete beni, l’esdebitazione dell’incapiente può essere la strada più semplice: il calcolo della quota protetta, visto nell’esempio più avanti, vi dirà se avete qualcosa da offrire. Se vostro figlio è anche lui in difficoltà, la procedura familiare dell’art. 66 CCII consente di gestire i debiti collegati in modo coordinato. I profili di pensionati e garanti sono trattati nella sezione Il tuo caso.
Il socio di una srl non risponde dei debiti sociali, ma risponde in proprio di quelli che ha garantito con una fideiussione. Per quel debito, se il socio è o è stato amministratore o ha una quota rilevante, la Cassazione esclude di regola la qualifica di consumatore. Le strade sono il concordato minore e la liquidazione controllata.
Il concordato minore consente di proporre un pagamento parziale e di conservare i beni, ma richiede il voto favorevole dei creditori che rappresentano la maggioranza dei crediti ammessi al voto. Se la banca garantita detiene la maggior parte del debito, il suo voto è decisivo. La liquidazione controllata non richiede il voto e si conclude con l’esdebitazione dopo tre anni dall’apertura, salvo cause ostative, ma comporta la cessione dei beni al liquidatore.
Prima di scegliere, va anche verificata la fideiussione stessa: clausole, limiti di importo, eventuale estinzione per decorso dei termini. Le soluzioni per profilo sono nella sezione Il tuo caso.
Dipende da come si è chiuso il fallimento e da quali debiti avete oggi. La Cassazione, con l’ordinanza n. 30108 del 14 novembre 2025, ha stabilito che chi è stato dichiarato fallito e non ha ottenuto l’esdebitazione della legge fallimentare non può chiedere poi l’esdebitazione dell’incapiente per gli stessi debiti del fallimento. L’esdebitazione, osserva la Corte, è il tratto conclusivo della procedura a cui si riferisce, e non può essere recuperata in un’altra.
Per i debiti nuovi, sorti dopo il fallimento, la situazione è diversa: possono essere oggetto di una procedura di sovraindebitamento, purché ricorrano i requisiti. Se avete ottenuto l’esdebitazione del fallimento, ricordate la preclusione dei cinque anni e il limite delle due esdebitazioni.
I debiti fiscali e contributivi entrano nella procedura di sovraindebitamento come gli altri, con il loro grado di privilegio. La rateizzazione in corso non vi mette al riparo dall’iniziativa di altri creditori. La Cassazione, con l’ordinanza n. 28483 del 27 ottobre 2025, ha chiarito che ai fini della soglia di 50.000 euro per la liquidazione controllata chiesta da un creditore si contano anche i debiti fiscali rateizzati.
Nella ristrutturazione e nel concordato minore i crediti tributari possono essere soddisfatti anche in misura parziale, purché in misura non inferiore a quanto otterrebbero dalla liquidazione dei beni su cui grava il privilegio. La scelta tra mantenere la rateizzazione e includere il debito fiscale nel piano dipende dai numeri del caso. La pagina sulla cartella esattoriale spiega cosa fare quando la riscossione è già partita.
No, la procedura non crea una segnalazione a vita. Le segnalazioni nei sistemi di informazioni creditizie, come CRIF, seguono le regole del codice di condotta di quei sistemi, con tempi di conservazione legati ai ritardi di pagamento e non alla procedura in sé. Molti sovraindebitati, va detto con onestà, sono già segnalati per i ritardi accumulati prima della domanda.
Una procedura conclusa, con i debiti estinti o esdebitati, consente di chiedere l’aggiornamento delle posizioni, e con il tempo le segnalazioni negative escono dalle banche dati. I dettagli e i passaggi pratici sono nella guida Dopo la procedura: banche dati, casa, nuovi prestiti.
Sì, non esiste un divieto di legge. Le banche valutano il merito creditizio in base al reddito e alla storia recente. Chi ha concluso una procedura e ha un reddito stabile può tornare ad accedere al credito, di solito dopo un periodo in cui le segnalazioni si sono chiuse. Il limite reale è un altro: per cinque anni dopo l’esdebitazione non potrete chiedere una nuova ristrutturazione o un nuovo concordato minore.
La procedura ha una pubblicità limitata. Il decreto di apertura e i provvedimenti principali vengono pubblicati in un’apposita area del sito del tribunale, e per chi è imprenditore anche nel registro delle imprese. I creditori ricevono la comunicazione della proposta. Il datore di lavoro viene coinvolto solo se il giudice adotta provvedimenti che lo riguardano, come la sospensione di una trattenuta.
Non c’è un registro pubblico dei sovraindebitati consultabile da chiunque, e i familiari vengono coinvolti solo se sono anche loro debitori, garanti o se intervengono nel piano con risorse proprie.
Sì, alcuni, ed è meglio saperlo prima. L’esdebitazione non libera dagli obblighi di mantenimento e alimentari, dai debiti per il risarcimento dei danni da fatto illecito extracontrattuale e dalle sanzioni penali e amministrative di carattere pecuniario che non siano accessorie a debiti estinti. Non libera neppure dai debiti verso i creditori che non sono stati coinvolti nella procedura per una dimenticanza del debitore, ed è un motivo in più per dichiarare tutto. Per tutti gli altri debiti, compresi quelli verso banche, finanziarie, fornitori, erario ed enti previdenziali, la liberazione opera nei limiti previsti dalla procedura. La risposta completa è tra le domande frequenti della pagina principale.
Dipende da cosa avete in comune. Se i debiti sono solo vostri e non ci sono beni o conti cointestati, la procedura riguarda voi. Ma il gestore deve conoscere le entrate e le spese dell’intero nucleo familiare, perché da esse dipende la quota disponibile per i creditori: il reddito di vostro marito non viene destinato ai creditori, ma serve a valutare le spese che sostenete. Se siete in comunione dei beni, se avete un conto cointestato o una casa in comproprietà, il suo coinvolgimento è inevitabile. In ogni caso, una procedura costruita su informazioni incomplete sul nucleo è esposta all’inammissibilità.
Dipende dalla procedura che avete usato. Nella ristrutturazione e nel concordato minore, ciò che conta è il piano omologato: una sopravvenienza non obbliga a pagare di più, salvo che il piano lo preveda. Nella liquidazione controllata, i beni che sopravvengono durante la procedura entrano nell’attivo, al netto delle passività sostenute per acquistarli.
Nell’esdebitazione dell’incapiente la regola è più severa. Per il periodo previsto dall’art. 283 CCII dopo il decreto, il debitore deve dichiarare ogni anno le sopravvenienze, e se arrivano utilità rilevanti deve versarle ai creditori nei limiti di legge. Superato quel periodo, la liberazione è definitiva.
Certo. Gli esempi seguenti sono ipotesi dimostrative con dati realistici, non riferite a casi reali.
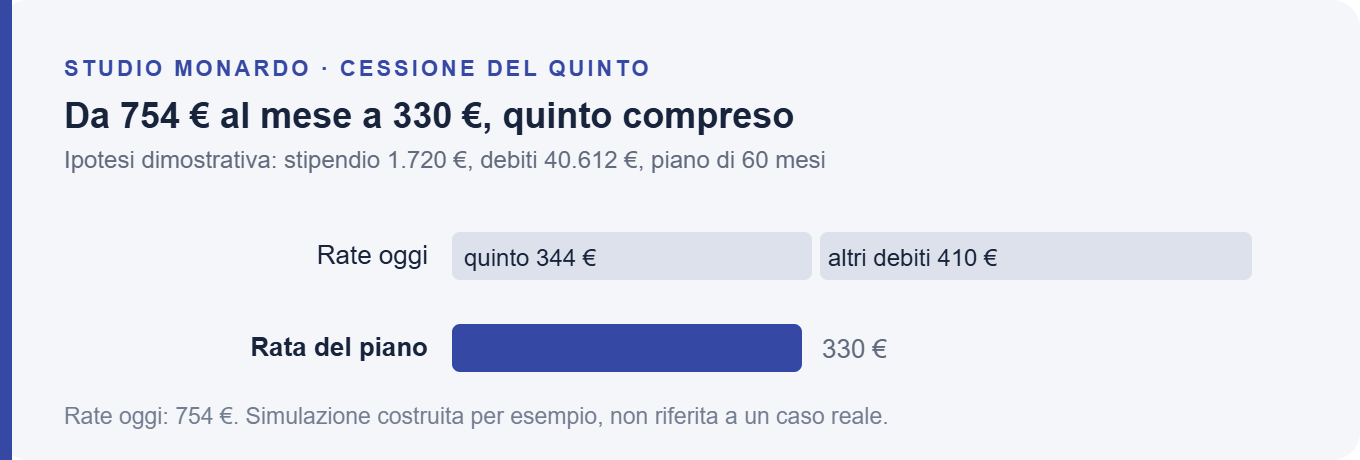
Ipotesi: stipendio netto di 1.720 euro, nucleo di due persone, spese di mantenimento documentate 1.390 euro al mese. Debiti: cessione del quinto con rata di 344 euro e debito residuo di 21.672 euro, prestito personale con debito residuo di 12.360 euro, carta revolving con debito residuo di 6.580 euro. Totale debiti: 40.612 euro. Rate mensili oggi: 344 euro di quinto più 410 euro per gli altri due debiti, cioè 754 euro.
Il reddito disponibile per i creditori, tolte le spese del nucleo, è di 1.720 − 1.390 = 330 euro al mese. Il piano propone 330 euro per 60 mesi, cioè 19.800 euro, distribuiti in proporzione a tutti i creditori chirografari, finanziaria del quinto compresa. La percentuale di soddisfazione è del 48,75% circa: la finanziaria del quinto riceve circa 10.566 euro, le altre due finanziarie circa 9.234 euro complessivi. Il debito residuo viene esdebitato con l’esecuzione del piano.
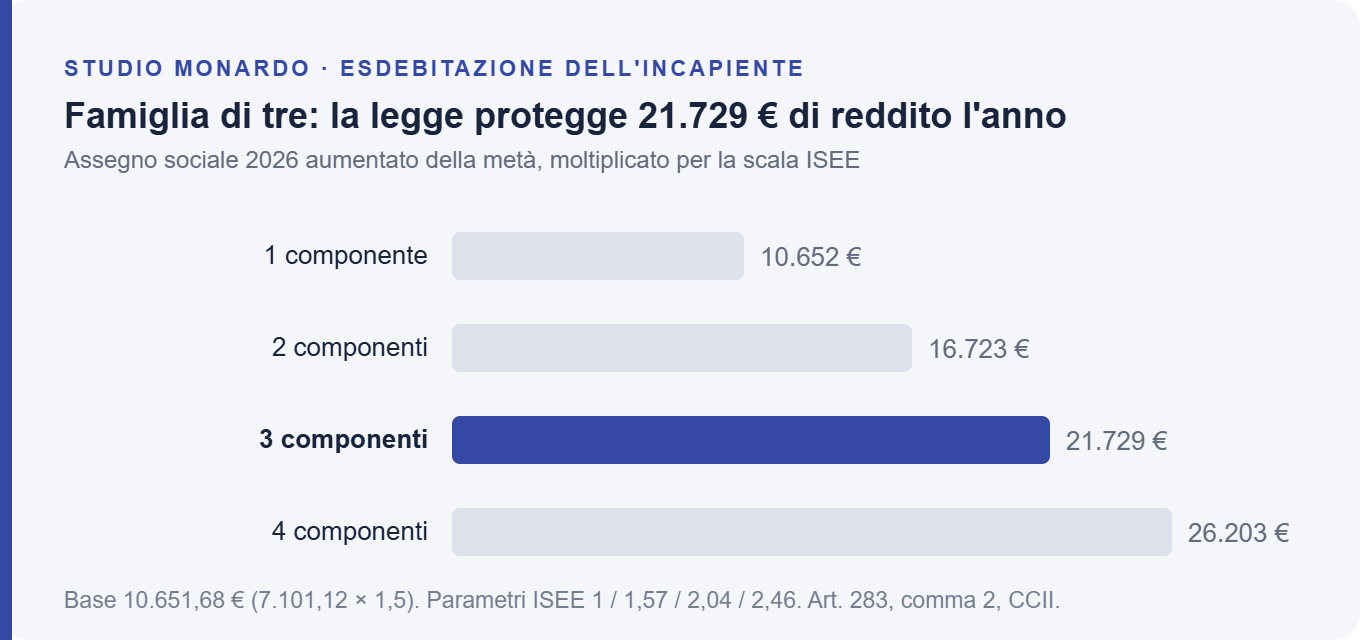
Ipotesi: nucleo di tre persone, un solo reddito da lavoro part-time e un’indennità, per un totale di 19.840 euro l’anno. Nessun immobile, un’auto di dodici anni, debiti per 52.380 euro con banche e finanziarie.
Con l’assegno sociale 2026 di 7.101,12 euro l’anno (circolare INPS n. 153 del 19 dicembre 2025), aumentato della metà, la base è di 10.651,68 euro. Moltiplicata per il parametro ISEE di un nucleo di tre persone (2,04), la quota che la legge considera necessaria al mantenimento è di circa 21.729 euro l’anno. Il reddito della famiglia, 19.840 euro, è inferiore: non resta alcuna utilità da offrire ai creditori. Se non ci sono beni da liquidare e il debitore è meritevole, la procedura indicata è l’esdebitazione dell’incapiente.
Per confronto: una persona sola con lo stesso debito e un reddito di 13.200 euro l’anno ha una quota protetta di 10.651,68 euro. L’eccedenza di circa 2.548 euro l’anno è un’utilità da offrire ai creditori, e l’esdebitazione dell’incapiente non è disponibile: si valutano la ristrutturazione o la liquidazione controllata. Per una stima rapida potete usare il simulatore del piano.
«E se dopo l’omologa non riesco più a pagare la rata del piano?»
Quasi tutti chiedono come entrare nella procedura. Pochissimi chiedono cosa succede se, a metà del piano, la rata diventa insostenibile: un licenziamento, una malattia, una separazione. Eppure è il rischio più concreto di un piano che dura cinque, sei o sette anni.
La legge prevede che l’omologazione possa essere revocata, su istanza dei creditori o d’ufficio, anche quando il debitore non adempie gli obblighi del piano o quando la sua esecuzione diventa impossibile, perfino per ragioni non imputabili al debitore (art. 72 CCII; art. 82 CCII per il concordato minore). In caso di revoca, il debitore può chiedere la conversione in liquidazione controllata (art. 73 CCII), che resta quindi una rete di sicurezza.
C’è anche un aspetto che riguarda la vita quotidiana durante il piano. Chi è in una ristrutturazione o in un concordato minore deve continuare a vivere con il reddito che il piano gli lascia, senza contrarre nuovi debiti che non riuscirebbe a pagare. Spese impreviste, come una riparazione dell’auto o una spesa medica, vanno affrontate con il margine che il piano ha previsto per il mantenimento. Per questo il calcolo delle spese di vita non va sottostimato per far sembrare la proposta più generosa: un piano che lascia al debitore troppo poco per vivere è un piano destinato a interrompersi.
Da questo derivano due regole pratiche. La prima: il piano va costruito su una rata che si può sostenere davvero, non sulla rata più alta possibile per convincere i creditori. Un piano ambizioso che si interrompe al terzo anno vale meno di un piano prudente portato a termine. La seconda: se la situazione cambia, bisogna muoversi subito, prima che i creditori chiedano la revoca, per valutare con il gestore e il giudice le soluzioni disponibili.
Ecco le decisioni su cui si fondano le risposte di questa guida, con gli estremi, il principio in parole semplici e la ragione per cui interessano. Altre decisioni sono nella sezione Cassazione e nell’archivio delle sentenze dei tribunali.
Corte costituzionale, sent. n. 65/2022. Il piano del consumatore può ridurre anche i debiti per cui il creditore ha già ottenuto l’assegnazione giudiziale di una quota dello stipendio o della pensione. Rilevanza: il pignoramento concluso non blocca il piano.
Trib. Roma, sent. n. 691/2025. Il tribunale ha sospeso le cessioni volontarie del quinto in corso perché pregiudicavano la fattibilità del piano, e ha poi omologato la ristrutturazione. Rilevanza: la trattenuta si può fermare, ma va chiesto al giudice.
Cass. civ., Sez. I, sent. n. 29746/2025, depositata l’11 novembre 2025. Il fideiussore è consumatore solo se la garanzia è estranea alla sua attività e non ha collegamento funzionale con la società garantita. Rilevanza: decide se il garante può usare la ristrutturazione.
Cass. civ., Sez. I, 16 gennaio 2020, n. 742. Il fideiussore persona fisica che garantisce per scopi estranei alla propria attività professionale è consumatore. Rilevanza: è il precedente da cui muove l’orientamento attuale.
Cass. civ., Sez. I, ord. 14 novembre 2025, n. 30108. Il fallito che non ha ottenuto l’esdebitazione fallimentare non può chiedere l’esdebitazione dell’incapiente per gli stessi debiti. Rilevanza: i precedenti concorsuali limitano l’accesso.
Cass. civ., Sez. I, ord. 7 maggio 2026, n. 13228. Con uno stipendio concretamente aggredibile, come nel caso di un pignoramento in corso, l’incapienza va verificata con rigore. I decreti sull’esdebitazione dell’incapiente resi nel contraddittorio possono essere impugnati in Cassazione. Rilevanza: chi ha uno stipendio pignorato non è automaticamente incapiente.
Cass. civ., Sez. I, ord. 27 ottobre 2025, n. 28483. La soglia di 50.000 euro per la liquidazione chiesta dal creditore include i debiti fiscali rateizzati. Rilevanza: la rateizzazione non protegge dall’iniziativa dei creditori.
Cass. civ., Sez. I, ord. 31 luglio 2025, n. 22074. La liquidazione controllata si apre senza giudizio di meritevolezza; le condotte pregresse pesano all’esdebitazione. Rilevanza: è la via d’accesso per chi ha debiti di gioco o una storia debitoria difficile.
Cass. civ., Sez. I, ord. 24 luglio 2025, n. 21048. La colpa del finanziatore non esclude quella del consumatore, e il creditore colpevole può comunque contestare la mancanza dei requisiti. Rilevanza: nei casi di gioco e di prestiti a catena, la colpa grave va affrontata con le prove.
Cass. civ., Sez. I, ord. 28 ottobre 2025, n. 28484. Il risarcimento per danno biologico entra nella liquidazione controllata. Rilevanza: chi ha ricevuto un risarcimento deve tenerne conto nella scelta della procedura.
Cass. civ., Sez. I, ord. 28 aprile 2026, n. 11603. La relazione dell’OCC deve esporre in modo completo e attendibile le cause del debito e la diligenza del debitore, come presupposto di ammissibilità. Rilevanza: nei casi particolari la storia va raccontata con documenti.
Trib. Reggio Calabria, omologa riportata da ItaliaOggi. Una dipendenza dal gioco preesistente ai prestiti, anche se diagnosticata dopo, ha escluso la colpa grave del debitore: piano omologato per circa 28.000 euro su un debito di quasi 50.000. Rilevanza: la ludopatia documentata non chiude l’accesso.
Nei casi particolari lo studio lavora su tre piani insieme: il contratto, la procedura e i numeri.
L’Avv. Giuseppe Angelo Monardo è avvocato cassazionista; coordinatore di uno staff multidisciplinare operante a livello nazionale in diritto bancario e tributario; Gestore della crisi da sovraindebitamento (L. 3/2012) iscritto negli elenchi del Ministero della Giustizia; professionista fiduciario di un OCC (Organismo di Composizione della Crisi); Esperto Negoziatore della crisi d’impresa ai sensi del D.L. 118/2021.
Nei casi particolari pesano insieme la qualifica di Gestore della crisi e il coordinamento dello staff in diritto bancario e tributario. Cessioni del quinto, fideiussioni e debiti fiscali richiedono di leggere i contratti e gli atti della riscossione con le competenze di chi li tratta ogni giorno, e di tradurli in una proposta che il gestore e il giudice possano ritenere completa e attendibile. La qualifica di cassazionista assicura la continuità della strategia fino all’ultimo grado di giudizio.
Avvocati e commercialisti lavorano insieme sullo stesso caso: i commercialisti calcolano redditi, quote protette e debiti fiscali, gli avvocati valutano requisiti, contratti e contestazioni.
Tre messaggi emergono dalle risposte. La cessione del quinto, la disoccupazione, i debiti di gioco, la casa all’asta e la fideiussione non escludono l’accesso al sovraindebitamento: cambiano la procedura adatta e le prove da raccogliere. I tempi contano, soprattutto quando c’è un’esecuzione in corso. E il piano va costruito su numeri sostenibili, perché deve reggere per anni.
Lo Studio Monardo è specializzato proprio in questi casi, perché richiedono insieme la competenza concorsuale dell’Avv. Giuseppe Angelo Monardo come Gestore della crisi da sovraindebitamento e fiduciario di un OCC, e quella bancaria e tributaria dello staff che coordina a livello nazionale. È questa combinazione che consente di leggere contratti, garanzie e debiti fiscali nella prospettiva della procedura.
📩 Raccontateci il vostro caso particolare: i contatti per raggiungerci sono indicati alla fine di questa guida.