
Rivista dall’Avvocato Giuseppe Monardo · 22 novembre 2026
Chi ha più debiti di quanti riesca a pagare si pone di solito una sola domanda: posso accedere a una procedura di sovraindebitamento? La risposta non dipende dall’importo dei debiti né dal fatto di avere già un pignoramento. Dipende da quattro controlli precisi, che la legge impone e che il tribunale verifica prima di aprire qualsiasi procedura. Questa guida li espone in positivo, uno per uno, partendo da ciò che serve avere e non da ciò che esclude.
Il rischio principale è presentare la domanda senza aver verificato i requisiti: una domanda dichiarata inammissibile fa perdere mesi, lascia correre i pignoramenti e consegna ai creditori un fascicolo che conosce tutta la vostra situazione.
Lo Studio Monardo lavora su questa materia dall’interno della procedura stessa. L’Avv. Giuseppe Angelo Monardo è Gestore della crisi da sovraindebitamento iscritto negli elenchi del Ministero della Giustizia e professionista fiduciario di un OCC: conosce quindi i requisiti di accesso dal lato di chi deve attestarli nella relazione al giudice, non solo dal lato di chi presenta la domanda. È questa doppia prospettiva che consente di capire in anticipo se una domanda supererà il vaglio del tribunale.
Questa guida approfondisce la pagina Posso accedere a una procedura di sovraindebitamento?, dove trovate il percorso in tre domande e il confronto tra le quattro procedure.
📩 Volete sapere se la vostra situazione supera i quattro controlli? Contattateci ora: tutti i riferimenti dello studio sono in fondo a questa pagina.
Sul piano normativo, la disciplina è contenuta nel Codice della crisi d’impresa e dell’insolvenza (D.Lgs. 12 gennaio 2019, n. 14, di seguito CCII), come modificato da ultimo dal D.Lgs. 13 settembre 2024, n. 136. Le procedure di sovraindebitamento occupano il Titolo IV, Capo II (artt. 65-83), e il Titolo V, Capo IX, per la liquidazione controllata e l’esdebitazione (artt. 268-283).
La definizione essenziale è all’art. 2, comma 1, lett. c), CCII: è sovraindebitato il debitore in stato di crisi o di insolvenza che non è assoggettabile alla liquidazione giudiziale. La norma elenca in modo espresso il consumatore, il professionista, l’imprenditore minore, l’imprenditore agricolo, le start-up innovative e ogni altro debitore che non può fallire secondo le regole ordinarie.
Va precisato che la definizione combina due elementi distinti. Il primo è economico: una crisi (probabile incapacità di far fronte alle obbligazioni nei dodici mesi successivi) oppure un’insolvenza già in atto (incapacità attuale di adempiere regolarmente). Il secondo è soggettivo: il debitore non deve rientrare tra le imprese soggette alla liquidazione giudiziale. Chi supera le soglie dimensionali dell’impresa minore resta fuori dal sovraindebitamento e accede agli strumenti ordinari della crisi d’impresa.
La distinzione tra crisi e insolvenza non è solo teorica, perché incide sulla scelta del momento e della procedura. La crisi, secondo l’art. 2, comma 1, lett. a), CCII, è lo stato del debitore che rende probabile l’insolvenza e si manifesta con l’inadeguatezza dei flussi di cassa prospettici a far fronte alle obbligazioni dei dodici mesi successivi. L’insolvenza, alla lett. b), è lo stato che si manifesta con inadempimenti o altri fatti esteriori, i quali dimostrano che il debitore non è più in grado di soddisfare regolarmente le proprie obbligazioni.
In termini operativi, chi paga ancora le rate ma sa che fra qualche mese non potrà più farlo è in crisi. Chi ha già rate arretrate, solleciti, decreti ingiuntivi o pignoramenti è insolvente. Entrambi possono accedere al sovraindebitamento presentando la domanda da sé. La differenza emerge quando è un creditore a chiedere la liquidazione controllata: in quel caso serve l’insolvenza del debitore, oltre alla soglia dei 50.000 euro di debiti scaduti e non pagati. Muoversi nella fase di crisi, prima dell’insolvenza, lascia al debitore la scelta della procedura e più margine per conservare i beni.
La ratio è dichiarata dalla stessa struttura del Codice: offrire una seconda possibilità a chi non ha accesso al fallimento e alla relativa esdebitazione, senza sacrificare oltre il necessario le ragioni dei creditori. Per questo ogni procedura bilancia due interessi. Il debitore ottiene la liberazione dai debiti residui, e i creditori ricevono quanto il debitore può realisticamente offrire, sotto il controllo di un organismo terzo e del tribunale.
La tabella seguente indica, per ciascuna procedura, gli articoli di legge da consultare e il destinatario tipico.
| Procedura | Articoli CCII | Chi la usa | Serve il voto dei creditori? | Approfondimento |
|---|---|---|---|---|
| Ristrutturazione dei debiti del consumatore | artt. 67-73 | Persona fisica con debiti estranei a impresa o professione | No | Guida al piano del consumatore |
| Concordato minore | artt. 74-83 | Imprenditore minore, professionista, consumatore con debiti misti | Sì, maggioranza dei crediti ammessi al voto | Guida al concordato minore |
| Liquidazione controllata | artt. 268-277 | Qualsiasi sovraindebitato, anche su domanda di un creditore | No | Guida alla liquidazione controllata |
| Esdebitazione dell’incapiente | art. 283 | Persona fisica che non può offrire alcuna utilità | No | Guida all’esdebitazione dell’incapiente |
A queste si aggiunge la procedura familiare dell’art. 66 CCII, che non è una quinta procedura ma un modo di presentarne una delle quattro in forma congiunta da parte di membri della stessa famiglia. La trovate spiegata nella guida sulla procedura familiare.
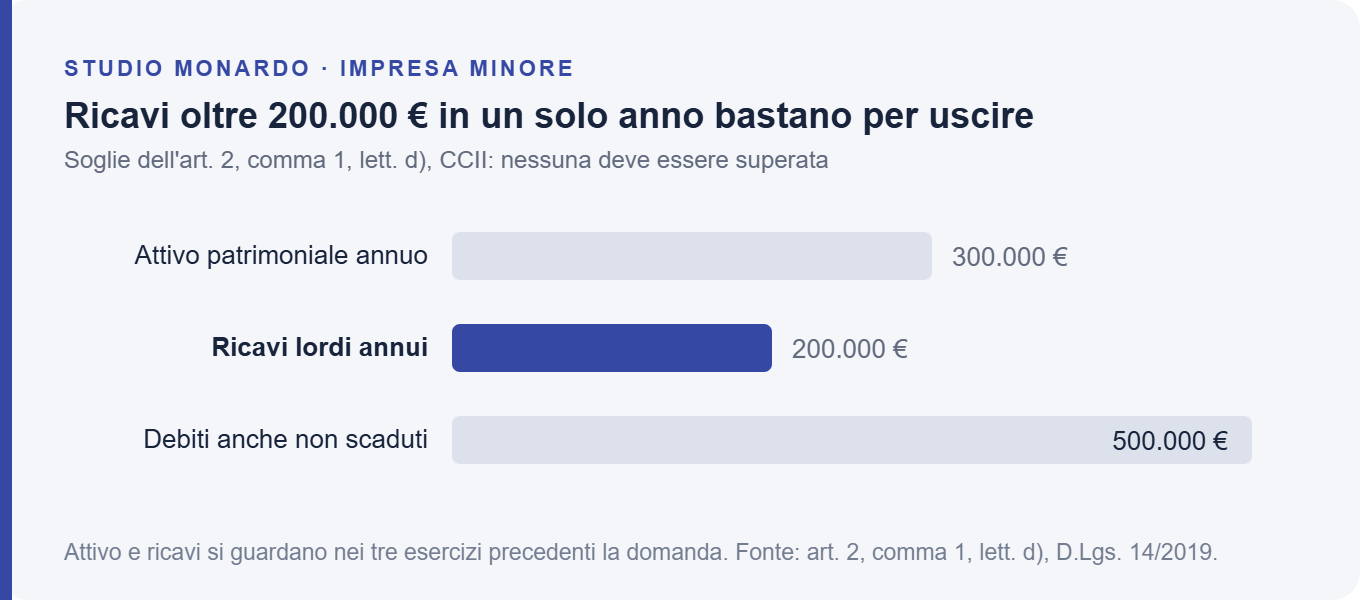
Per comprendere il confine conviene un esempio concreto. Un artigiano con un laboratorio, due dipendenti e ricavi annui di 180.000 euro rientra nell’impresa minore e accede al sovraindebitamento. Se lo stesso artigiano avesse avuto, in uno dei tre esercizi precedenti, ricavi lordi superiori a 200.000 euro, sarebbe assoggettabile alla liquidazione giudiziale e non potrebbe usare il concordato minore né la liquidazione controllata. Basta il superamento di una sola delle tre soglie dell’art. 2, comma 1, lett. d), CCII.
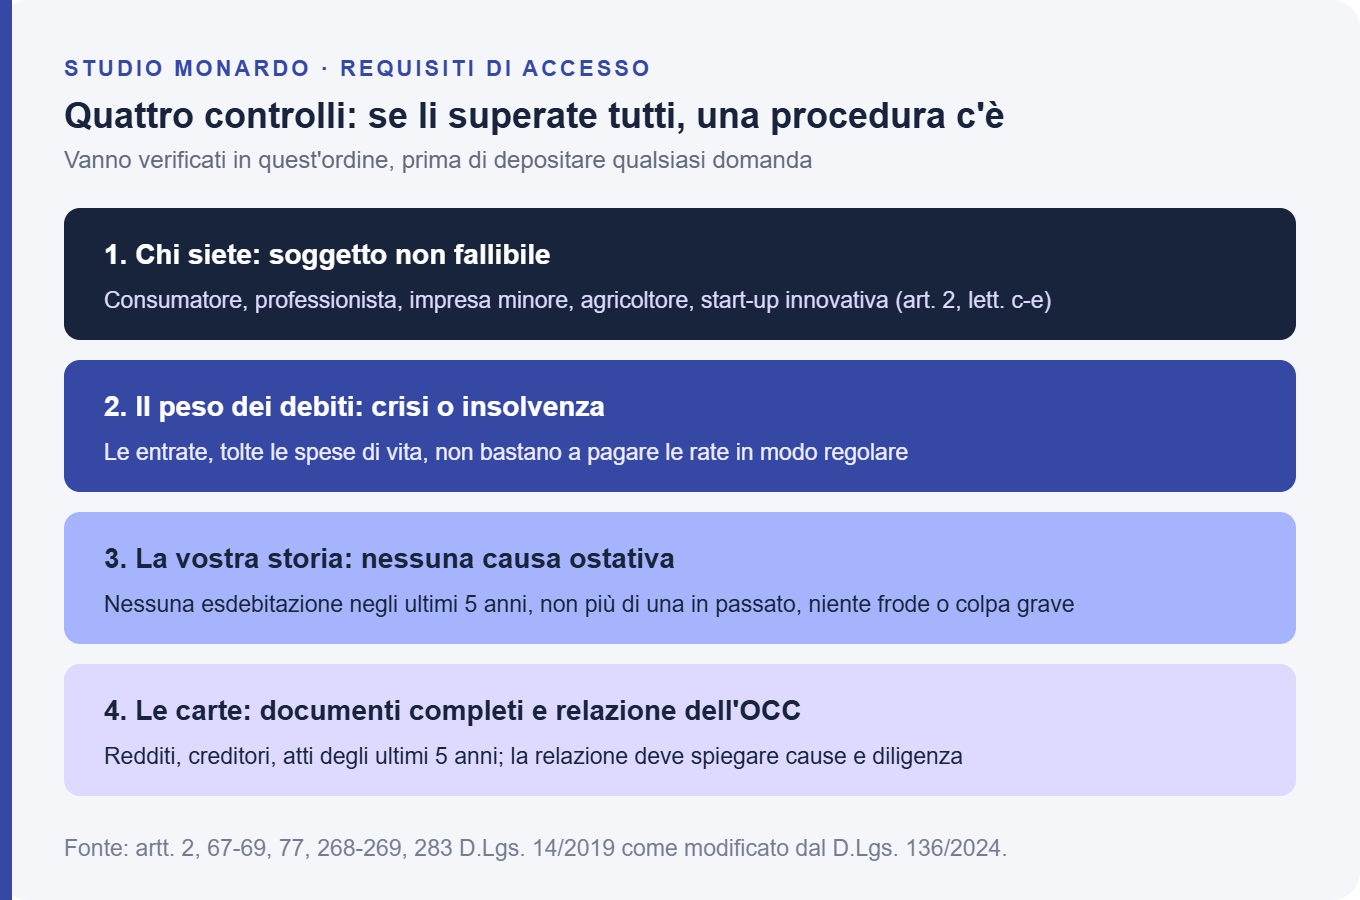
Il Codice non contiene un elenco unico dei requisiti. Li distribuisce tra la definizione generale e le norme delle singole procedure. Ricomponendoli, i controlli sono quattro e vanno superati tutti.
Sul piano soggettivo accedono le persone fisiche e gli enti che non superano le soglie dell’impresa minore. La qualifica di consumatore, che apre la strada alla ristrutturazione dei debiti, è definita dall’art. 2, comma 1, lett. e), CCII: la persona fisica che agisce per scopi estranei all’attività imprenditoriale, commerciale, artigiana o professionale eventualmente svolta. La norma include espressamente il socio di società di persone (s.n.c., s.a.s.) per i debiti estranei a quelli sociali.
In termini operativi, ciò che conta è la natura dei debiti, non la professione del debitore. Un medico che ha contratto un mutuo per la casa e due prestiti personali è consumatore per quei debiti. Lo stesso medico, per i debiti dello studio professionale, non lo è. Quando i debiti sono misti, i tribunali tendono ad ammettere la ristrutturazione se quelli personali sono prevalenti, oppure indirizzano verso il concordato minore.
La disciplina prevede che il sovraindebitamento sia uno stato economico effettivo e non una semplice difficoltà temporanea. Non esiste un importo minimo di debiti per chi presenta la domanda da sé: conta il rapporto tra debiti, reddito e patrimonio. La soglia dei 50.000 euro di debiti scaduti e non pagati opera solo quando la liquidazione controllata è chiesta da un creditore (art. 268, comma 2, CCII).
Un indice pratico usato da molti organismi è il rapporto tra rate mensili e reddito disponibile. Quando le rate superano stabilmente un terzo del reddito netto, oppure il debitore ricorre a nuovi prestiti per pagare quelli esistenti, il sovraindebitamento è di regola documentabile. Nella pagina principale trovate i sei segnali di allarme che indicano il momento di muoversi.
Qui la legge cambia formulazione a seconda della procedura, e va letta con attenzione.
Va precisato che il Codice ha abbandonato il vecchio giudizio di meritevolezza in positivo previsto dalla L. 3/2012. Oggi il debitore non deve dimostrare di essere stato virtuoso: deve risultare l’assenza di condotte gravemente colpevoli o fraudolente. Diversi tribunali lo sottolineano espressamente, e lo ha confermato anche la Corte di cassazione con l’ordinanza n. 22074 del 31 luglio 2025 per la liquidazione controllata.
L’ultimo controllo è documentale, ed è quello su cui più domande si fermano. L’art. 67, comma 2, CCII richiede l’elenco dei creditori con le somme dovute e le cause di prelazione, la consistenza del patrimonio, gli atti di straordinaria amministrazione compiuti negli ultimi cinque anni, le dichiarazioni dei redditi degli ultimi tre anni, l’indicazione degli stipendi e delle altre entrate del nucleo familiare, con le spese necessarie al suo mantenimento.
A questa documentazione si aggiunge la relazione dell’Organismo di composizione della crisi (OCC). Per la ristrutturazione dei debiti, l’art. 68, comma 2, CCII richiede che indichi le cause dell’indebitamento e la diligenza del debitore nell’assumere le obbligazioni, le ragioni dell’incapacità di adempiere, la completezza e l’attendibilità della documentazione. La relazione deve anche dire se il finanziatore, nel concedere il credito, ha tenuto conto del merito creditizio del debitore.
Per la liquidazione controllata, la Cassazione ha chiarito con l’ordinanza n. 28576 del 28 ottobre 2025 che il giudice verifica la relazione dell’OCC anche nella sostanza. Con l’ordinanza n. 11603 del 28 aprile 2026 ha aggiunto che cause dell’indebitamento e diligenza del debitore non sono requisiti di meritevolezza, ma devono essere esposte in modo chiaro, completo e attendibile, perché costituiscono un presupposto di ammissibilità.
| Termine o soglia | Da quando si calcola | Natura | Conseguenza del mancato rispetto |
|---|---|---|---|
| 5 anni senza esdebitazione | A ritroso dalla data della domanda | Preclusione | Domanda inammissibile (artt. 69 e 77 CCII) |
| Massimo 2 esdebitazioni nella vita | Intera storia del debitore | Preclusione | Domanda inammissibile |
| 5 anni di atti di straordinaria amministrazione da documentare | A ritroso dalla domanda | Onere documentale | Documentazione incompleta, rischio di inammissibilità |
| 3 anni di dichiarazioni dei redditi | A ritroso dalla domanda | Onere documentale | Come sopra |
| 20 giorni per le osservazioni dei creditori | Dalla comunicazione della proposta | Termine per i creditori | Osservazioni tardive non considerate |
| 30 giorni per il reclamo | Dalla comunicazione o notificazione del provvedimento | Perentorio | Provvedimento definitivo |
| 3 anni per l’esdebitazione di diritto | Dall’apertura della liquidazione controllata | Effetto automatico | Salve le cause ostative degli artt. 280 e 282 |
| 50.000 € di debiti scaduti e non pagati | Risultanze dell’istruttoria | Condizione di procedibilità | Il creditore non può ottenere l’apertura della liquidazione controllata |
La procedura non si avvia con una lettera ai creditori né con una richiesta in banca. Si avvia con un incarico a un organismo terzo, che poi accompagna la domanda davanti al tribunale.
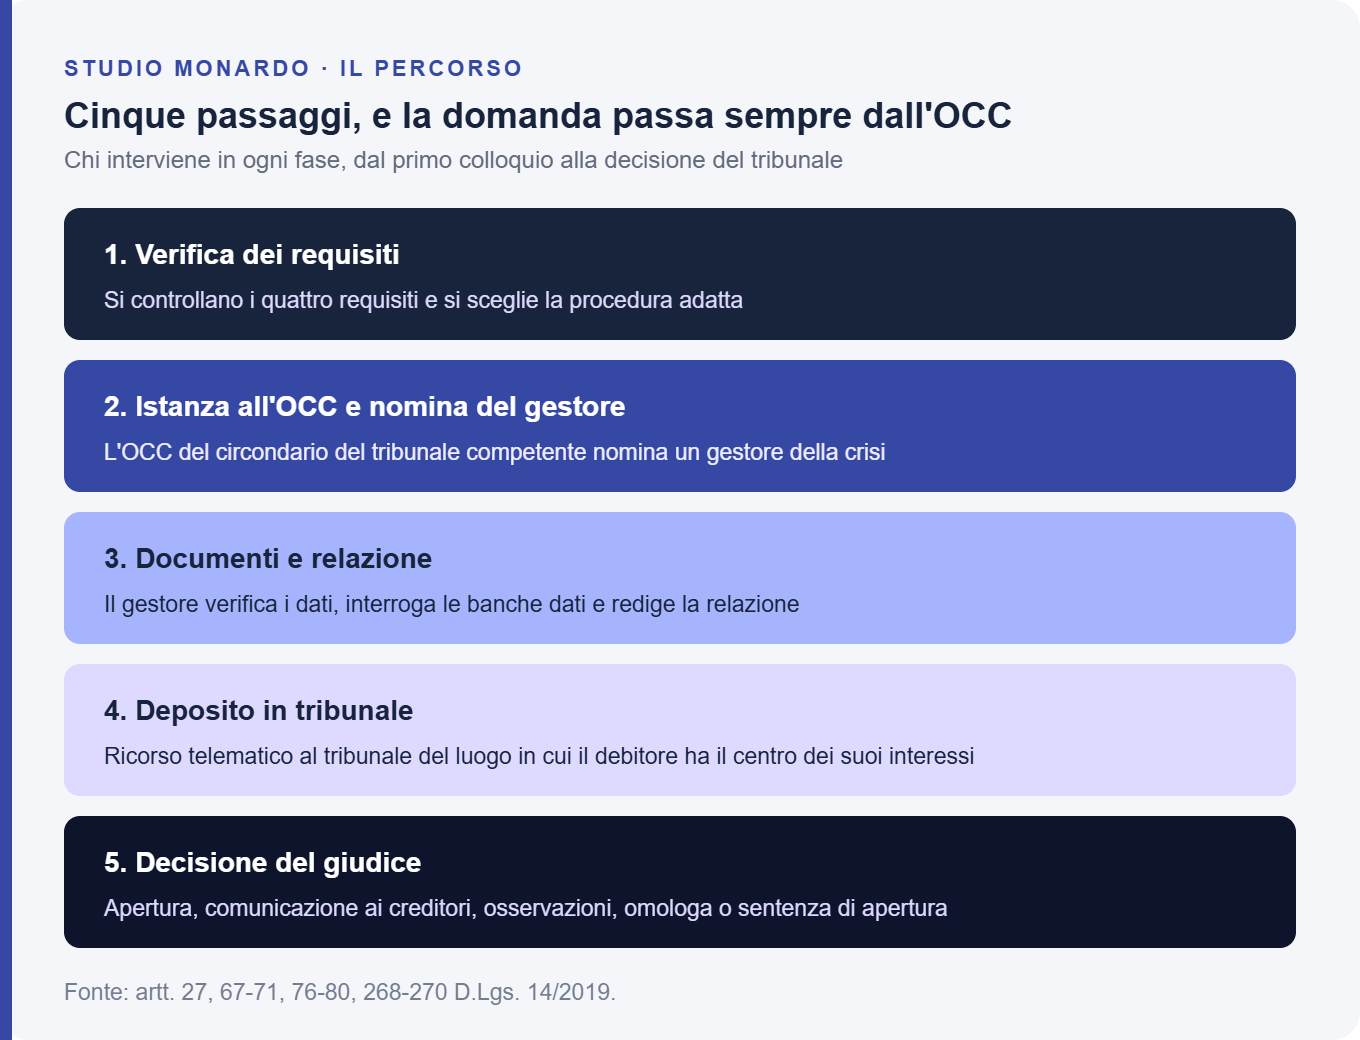
Verifica preliminare dei requisiti. È il lavoro descritto nelle sezioni precedenti. Per una prima autovalutazione potete usare il test “Posso accedere e quale procedura fa per me?”, che però non sostituisce l’analisi dei documenti.
Istanza all’Organismo di composizione della crisi. Gli OCC sono iscritti in un registro tenuto dal Ministero della Giustizia e sono costituiti presso ordini professionali, comuni, camere di commercio e altri enti. La domanda di ristrutturazione è presentata al giudice tramite un OCC costituito nel circondario del tribunale competente (art. 68, comma 1, CCII). Se nel circondario non esiste un OCC, i compiti sono svolti da un professionista o da una società tra professionisti in possesso dei requisiti, nominato dal presidente del tribunale. L’OCC, ricevuta l’istanza, nomina un gestore della crisi, che è il professionista incaricato di seguire il caso.
Raccolta dei documenti e relazione. Il gestore acquisisce i documenti dell’art. 67, comma 2, CCII, verifica i dati presso le banche dati pubbliche e private consentite e redige la relazione. L’avvertenza decisiva è questa: la relazione deve spiegare perché vi siete indebitati e con quale diligenza lo avete fatto. Un racconto vago o documenti mancanti sono oggi una delle principali cause di inammissibilità, dopo le ordinanze della Cassazione del 2025 e del 2026.
Deposito del ricorso in tribunale. Il tribunale competente è quello nel cui circondario il debitore ha il centro degli interessi principali, che per il consumatore coincide di regola con la residenza (art. 27, comma 2, CCII). Il deposito è telematico. Per la ristrutturazione dei debiti del consumatore la legge non impone l’assistenza di un difensore (art. 68, comma 1, CCII). Per le altre procedure l’assistenza tecnica è la regola, e anche dove non è obbligatoria resta utile per la scelta della procedura e per gestire le contestazioni dei creditori.
La decisione del giudice. Nella ristrutturazione, il giudice dichiara aperta la procedura, ne dispone la pubblicità e la comunicazione ai creditori. I creditori hanno venti giorni per presentare osservazioni, poi il giudice decide sull’omologa (artt. 70 e 71 CCII). Su richiesta del debitore, il giudice può disporre la sospensione delle procedure esecutive individuali che possano pregiudicare la fattibilità del piano. Nel concordato minore si aggiunge la fase del voto (artt. 78-79 CCII). Nella liquidazione controllata il tribunale pronuncia sentenza di apertura e nomina un liquidatore (art. 270 CCII).
Il gestore della crisi non è il difensore del debitore né un rappresentante dei creditori. È un professionista terzo, nominato dall’OCC, con compiti di verifica e di attestazione. In termini operativi, il suo lavoro si articola in quattro attività.
La prima è l’acquisizione dei dati. Il gestore riceve dal debitore i documenti dell’art. 67, comma 2, CCII e li confronta con le informazioni che può ottenere da fonti esterne: banche dati pubbliche, centrale dei rischi, archivi dei sistemi di informazioni creditizie, uffici fiscali e enti previdenziali. Ai creditori chiede di precisare i crediti.
La seconda è la ricostruzione della storia debitoria. Per ogni finanziamento il gestore verifica quando è stato chiesto, a quale scopo, quale era la situazione del debitore in quel momento e se il finanziatore ha valutato il merito creditizio. È su questa ricostruzione che si fonda il giudizio sull’assenza di colpa grave.
La terza è la valutazione della proposta. Il gestore esprime un giudizio sulla completezza e sull’attendibilità della documentazione e, nella ristrutturazione e nel concordato minore, sulla convenienza della proposta rispetto all’alternativa liquidatoria.
La quarta è il rapporto con il giudice durante la procedura: il gestore cura la pubblicità, le comunicazioni ai creditori e, dopo l’omologa, vigila sull’esecuzione del piano.
Va precisato che il debitore non sceglie il singolo gestore: presenta l’istanza all’OCC, che provvede alla nomina. Il debitore deve però collaborare in modo pieno e tempestivo, perché la qualità della relazione dipende dai documenti che fornisce.
Il punto in cui più spesso si sbaglia è la scelta della procedura: una ristrutturazione chiesta da chi ha debiti in prevalenza d’impresa viene dichiarata inammissibile, e la domanda va rifatta da capo. Per conoscere i documenti esatti e i tempi medi potete consultare la scheda Documenti da preparare e tempi della procedura.
Gli esempi che seguono sono ipotesi dimostrative costruite con dati realistici. Non riguardano casi reali e servono solo a mostrare come si applicano i quattro controlli.
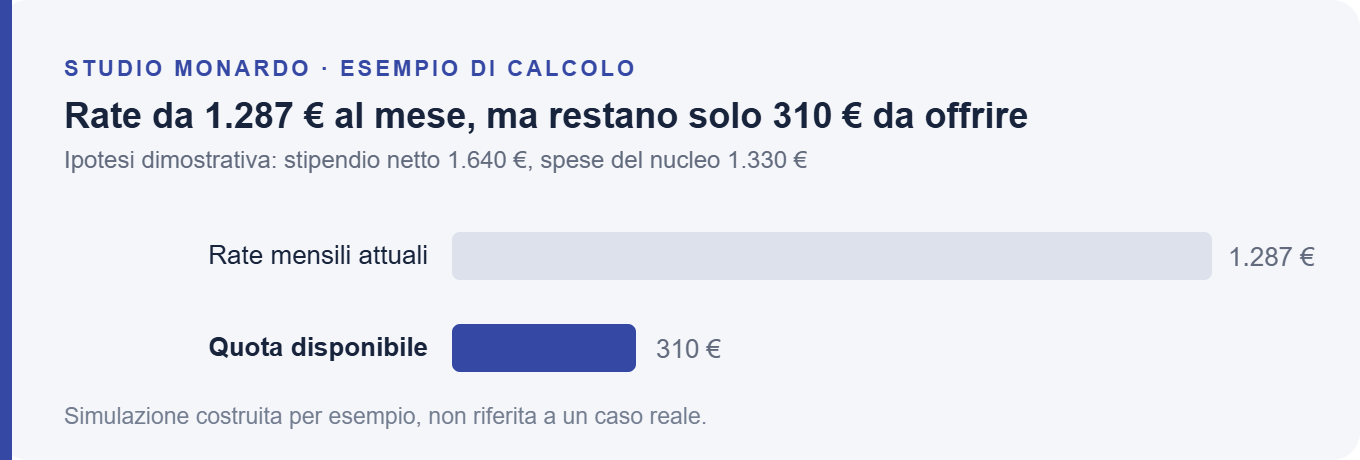
Ipotesi: impiegata a tempo indeterminato, nucleo di due persone, stipendio netto di 1.640 euro al mese. Debiti complessivi 41.730 euro: due prestiti personali per 26.480 euro, tre carte revolving per 8.950 euro, uno scoperto di conto per 6.300 euro. Rate mensili contrattuali complessive: 1.287 euro. Spese documentate per il mantenimento del nucleo: 1.330 euro al mese.
Esito: una proposta di 310 euro per 72 mesi mette a disposizione 22.320 euro, pari a circa il 53,5% dei debiti. La procedura indicata è la ristrutturazione dei debiti del consumatore. Per stimare la quota offribile nel vostro caso potete usare il simulatore del piano.
Ipotesi: ex titolare di una ditta individuale di installazione impianti, cancellata dal registro delle imprese undici mesi prima della domanda. Ricavi degli ultimi tre esercizi: 142.300, 118.700 e 96.450 euro. Attivo patrimoniale mai superiore a 64.000 euro. Debiti: 39.210 euro verso l’erario e l’INPS, 18.600 euro verso fornitori, 11.130 euro verso una banca, per un totale di 68.940 euro. Oggi lavora come dipendente con 1.280 euro netti al mese e non possiede immobili.
Esito: le strade sono il concordato minore, se è possibile offrire una quota mensile e c’è margine per ottenere il voto favorevole dei creditori, oppure la liquidazione controllata. In questo secondo caso, se la domanda è del debitore persona fisica, l’OCC deve attestare che è possibile acquisire attivo da distribuire ai creditori, anche solo la quota di stipendio eccedente il fabbisogno del debitore. Dopo tre anni dall’apertura opera l’esdebitazione di diritto, salve le cause ostative. I debiti fiscali rientrano nella procedura: per gli atti della riscossione già ricevuti vedete la pagina sulla cartella esattoriale.
Chi ha firmato una fideiussione per i debiti di una società si chiede spesso se sia consumatore. La Corte di cassazione, Sez. I, con la sentenza n. 29746/2025, depositata l’11 novembre 2025, ha confermato un criterio sostanziale. Il fideiussore persona fisica è consumatore solo se la garanzia è estranea alla sua attività professionale e non ha un collegamento funzionale con la società garantita. Il socio che amministra la società, o che ne detiene una quota rilevante, di regola non lo è. Per lui le strade sono il concordato minore o la liquidazione controllata. Il garante estraneo, come il familiare che ha firmato senza alcun ruolo nella società, può invece usare la ristrutturazione. Trovate i casi per profilo nella sezione Il tuo caso.
L’art. 2, comma 1, lett. e), CCII considera consumatore anche il socio di s.n.c. o s.a.s. per i debiti estranei a quelli sociali. Per i debiti sociali, invece, il socio segue la sorte della società: l’apertura della liquidazione controllata della società comporta l’apertura della liquidazione anche nei confronti del socio illimitatamente responsabile.
Coniugi, conviventi, parenti e affini entro il quarto grado che vivono insieme, o i cui debiti hanno un’origine comune, possono presentare un’unica procedura familiare (art. 66 CCII). Le masse attive e passive restano distinte, ma la procedura è unica e il piano viene valutato in modo coordinato per tutto il nucleo. Per le coppie non sposate vedete la guida su conviventi e unioni civili.
L’Avv. Giuseppe Angelo Monardo, Gestore della crisi da sovraindebitamento e fiduciario di un OCC, verifica prima del deposito proprio questi incroci tra debiti personali, debiti d’impresa e garanzie, che decidono quale procedura è ammissibile.
Avvocati, commercialisti, medici e ingegneri non sono mai assoggettabili alla liquidazione giudiziale in quanto professionisti, e quindi accedono sempre al sovraindebitamento. Per i debiti personali possono usare la ristrutturazione. Per i debiti professionali, come i contributi alla cassa di previdenza, l’IVA o i fornitori dello studio, devono ricorrere al concordato minore o alla liquidazione controllata.
Chi ha chiuso un’impresa individuale si chiede se debba attendere prima di accedere. Va precisato che il limite temporale dell’art. 33 CCII, che consente di aprire la liquidazione giudiziale entro un anno dalla cancellazione dal registro delle imprese, riguarda le imprese che superano le soglie dimensionali. L’ex imprenditore minore resta nell’area del sovraindebitamento anche subito dopo la cessazione. Per i debiti dell’impresa cessata userà il concordato minore o la liquidazione controllata. Per i debiti personali sorti dopo la cessazione, se prevalenti, potrà valutare la ristrutturazione dei debiti del consumatore.
L’imprenditore agricolo accede al sovraindebitamento qualunque sia la sua dimensione, perché la legge lo esclude dalla liquidazione giudiziale. Lo stesso vale per le start-up innovative iscritte nella sezione speciale del registro delle imprese, nei limiti di durata previsti dalla disciplina di settore. Per entrambi gli strumenti tipici sono il concordato minore e la liquidazione controllata, mentre la ristrutturazione resta riservata ai debiti estranei all’attività.
Sì, se quei debiti sono sproporzionati rispetto al vostro reddito e al vostro patrimonio. La legge non fissa un importo minimo per chi presenta la domanda da sé. Una pensionata con 640 euro al mese e 15.000 euro di debiti può essere sovraindebitata quanto un dipendente con 80.000 euro di debiti e uno stipendio doppio. La soglia dei 50.000 euro vale solo quando è un creditore a chiedere la liquidazione controllata.
Chi non ha redditi può accedere, e in molti casi la procedura adatta è l’esdebitazione dell’incapiente o la liquidazione controllata. I redditi non dichiarati, invece, sono un problema serio: la relazione dell’OCC deve verificare l’attendibilità della situazione economica, e un reddito nascosto può portare all’inammissibilità o alla revoca. Chi ha perso il lavoro trova le opzioni nella guida sulla perdita del lavoro.
Conta, ma non vi rende automaticamente ammissibili. L’art. 69, comma 2, CCII impedisce al creditore che ha concesso credito senza valutare il merito creditizio di contestare la convenienza del piano. La Cassazione ha chiarito però, con l’ordinanza n. 21048 del 24 luglio 2025, che la colpa della banca e quella del debitore sono distinte e possono coesistere. Il creditore può comunque contestare la mancanza dei requisiti di legge, compresa la colpa grave del debitore.
Dipende da quando e come si è chiusa. Se avete ottenuto un’esdebitazione, dovete attendere cinque anni prima di una nuova domanda di ristrutturazione o di concordato minore, e in tutta la vita le esdebitazioni non possono essere più di due. L’esdebitazione dell’incapiente si ottiene una sola volta. Se la procedura precedente non si era conclusa con un’esdebitazione, ad esempio perché la domanda era stata respinta, la preclusione temporale non opera.
No. Il pignoramento non esclude l’accesso e anzi è spesso il segnale che rende urgente la domanda. Nella ristrutturazione il giudice può sospendere le procedure esecutive, e dall’apertura della liquidazione controllata le azioni esecutive individuali non possono essere iniziate né proseguite. Le pagine sul pignoramento dello stipendio e sul pignoramento della casa spiegano cosa fare subito.
Sì. L’assegno di mantenimento non impedisce l’accesso, ma ha un trattamento particolare. Da un lato, è una spesa del debitore che va considerata nel calcolo del reddito disponibile per i creditori. Dall’altro, i debiti per obblighi di mantenimento e alimentari arretrati sono tra quelli che l’esdebitazione non cancella. In pratica, il piano deve prevedere che l’assegno continui a essere pagato regolarmente, e gli eventuali arretrati vanno gestiti a parte. La guida sui conviventi e le unioni civili affronta anche le situazioni dopo la separazione.
Potete scegliere l’OCC, purché sia costituito nel circondario del tribunale competente, cioè quello del luogo in cui avete il centro dei vostri interessi. Il gestore, invece, è nominato dall’organismo. Se nel vostro circondario non esiste un OCC, i compiti sono affidati a un professionista nominato dal presidente del tribunale. Rivolgersi a un organismo di un altro circondario espone la domanda a contestazioni sulla regolarità della procedura.
Il criterio è il centro degli interessi principali del debitore. Se il centro è all’estero, la competenza dei tribunali italiani dipende dalle regole europee sull’insolvenza e dalla presenza di una dipendenza in Italia. È un caso limite che va valutato documento per documento, prima di incaricare un OCC.
Le pronunce che seguono definiscono oggi i confini dei quattro requisiti. Per ciascuna sono indicati gli estremi, il principio in parole semplici e la ragione per cui interessa chi vuole accedere. Altre decisioni sono raccolte nella sezione Cassazione e nell’archivio delle sentenze dei tribunali.
Cass. civ., Sez. I, ord. 31 luglio 2025, n. 22074. L’ingresso nella liquidazione controllata non è un premio e non può essere negato per una valutazione di scarsa meritevolezza basata su indizi di negligenza o imprudenza. Quelle circostanze potranno pesare solo al momento dell’esdebitazione. Rilevanza: chi non ha i requisiti per la ristrutturazione ha comunque una porta d’ingresso.
Cass. civ., Sez. I, ord. 28 ottobre 2025, n. 28576. La relazione dell’OCC che accompagna la domanda di liquidazione controllata deve essere completa e attendibile, e il giudice la controlla anche nel merito, non solo nella forma. Rilevanza: la qualità della relazione è un requisito di accesso a pieno titolo.
Cass. civ., Sez. I, ord. 28 aprile 2026, n. 11603. Le cause dell’indebitamento e la diligenza del debitore non sono requisiti di meritevolezza, ma la relazione deve esporle in modo chiaro, completo e attendibile, perché costituiscono un presupposto di ammissibilità che il giudice verifica ai sensi dell’art. 270 CCII. Rilevanza: serve un racconto documentato della propria storia debitoria.
Cass. civ., Sez. I, ord. 24 luglio 2025, n. 21048. Nella ristrutturazione dei debiti del consumatore la colpa del debitore e quella del finanziatore restano distinte. Il fatto che la banca non abbia valutato il merito creditizio non esclude la colpa grave del consumatore, e il creditore colpevole può comunque contestare la legittimità della domanda. Rilevanza: il ricorso avventato al credito resta un rischio da gestire.
Cass. civ., Sez. I, sent. n. 29746/2025, depositata l’11 novembre 2025. La qualifica di consumatore si accerta in concreto. Il fideiussore è consumatore solo se la garanzia è estranea alla sua attività e non ha un collegamento funzionale con la società garantita. Rilevanza: decide se il garante può usare la ristrutturazione.
Cass. civ., Sez. I, 16 gennaio 2020, n. 742. Il fideiussore persona fisica è consumatore quando stipula la garanzia per scopi estranei alla propria attività professionale e non ha legami funzionali con la società. Rilevanza: è il precedente da cui muove l’orientamento confermato nel 2025.
Cass. civ., Sez. I, ord. 27 ottobre 2025, n. 28483. Ai fini della soglia dei 50.000 euro per la liquidazione controllata chiesta dal creditore, si contano anche i debiti fiscali per cui è stata chiesta una rateizzazione. Rilevanza: la rateizzazione non mette al riparo dall’iniziativa di un creditore.
Cass. civ., Sez. I, ord. 29 giugno 2025, n. 17508. Nella verifica della soglia dei debiti scaduti e non pagati rientra anche il debito della società verso i soci per la restituzione dei finanziamenti, nonostante la postergazione. Rilevanza: il calcolo della soglia segue criteri ampi.
Cass. civ., Sez. I, ord. 14 novembre 2025, n. 30108. Chi è stato dichiarato fallito senza ottenere l’esdebitazione della legge fallimentare non può chiedere poi l’esdebitazione dell’incapiente per gli stessi debiti. Il decreto di rigetto pronunciato senza contraddittorio, però, non preclude la riproposizione della domanda. Rilevanza: la storia concorsuale precedente pesa sull’accesso.
Cass. civ., Sez. I, ord. 7 maggio 2026, n. 13228. Sull’esdebitazione dell’incapiente la Corte conferma un approccio rigoroso: se il reddito del debitore è concretamente aggredibile, ad esempio con un pignoramento dello stipendio in corso, il requisito dell’incapienza va verificato con cautela. Rilevanza: chi ha uno stipendio pignorato non è automaticamente incapiente.
Cass. civ., Sez. I, ord. 28 ottobre 2025, n. 28484. La somma ricevuta come risarcimento del danno biologico entra nella liquidazione controllata e va a beneficio dei creditori. Rilevanza: il perimetro dell’attivo è ampio e va valutato prima della scelta della procedura.
Corte costituzionale, sent. n. 65/2022. La Corte ha esteso la possibilità di ridurre e ristrutturare nel piano del consumatore anche i debiti per i quali il creditore ha già ottenuto l’assegnazione giudiziale di una quota dello stipendio o della pensione. Rilevanza: un pignoramento già assegnato non impedisce di includere quel debito nel piano.
Lo studio interviene nella fase che decide l’esito di tutta la procedura: quella che precede il deposito. In concreto:
L’Avv. Giuseppe Angelo Monardo è avvocato cassazionista; coordinatore di uno staff multidisciplinare operante a livello nazionale in diritto bancario e tributario; Gestore della crisi da sovraindebitamento (L. 3/2012) iscritto negli elenchi del Ministero della Giustizia; professionista fiduciario di un OCC (Organismo di Composizione della Crisi); Esperto Negoziatore della crisi d’impresa ai sensi del D.L. 118/2021.
Sull’accesso alle procedure pesa soprattutto la qualifica di Gestore della crisi e di fiduciario di un OCC. Sono le figure che redigono e valutano le relazioni su cui il tribunale decide l’ammissibilità: conoscere i criteri con cui un gestore verifica cause dell’indebitamento, diligenza e completezza dei documenti consente di preparare la domanda in modo che superi proprio quel vaglio. La qualifica di cassazionista garantisce che la stessa strategia, impostata nell’analisi iniziale, possa essere sostenuta fino all’ultimo grado di giudizio con lo stesso difensore.
Lo staff multidisciplinare unisce avvocati e commercialisti sullo stesso fascicolo: i commercialisti ricostruiscono redditi, scritture e debiti fiscali, gli avvocati valutano requisiti, contratti e contestazioni. Per conoscere il metodo di lavoro potete leggere la pagina Come lavoriamo.
Accedere al sovraindebitamento significa superare quattro controlli: essere un soggetto non fallibile, trovarsi in crisi o insolvenza, non avere cause ostative negli ultimi cinque anni, presentare documenti completi con una relazione dell’OCC che spieghi cause e diligenza. Non conta l’importo dei debiti e non conta il pignoramento in corso. Conta la scelta della procedura giusta, perché una domanda inammissibile costa mesi.
Lo Studio Monardo è strutturato proprio per questa verifica preliminare. L’Avv. Giuseppe Angelo Monardo opera come Gestore della crisi da sovraindebitamento iscritto negli elenchi del Ministero della Giustizia e come fiduciario di un OCC, e coordina avvocati e commercialisti che ricostruiscono insieme debiti, redditi e garanzie. È il punto di vista di chi conosce dall’interno i criteri con cui le domande vengono valutate.
📩 Prima di depositare qualsiasi domanda, fate verificare i vostri requisiti: scriveteci oggi stesso, i contatti dello studio sono al termine di questa guida.